
The Honey Pot:从全食超市的一瓶私处洗液,做到 3.8 亿美元被收购
2024 年 10 月,The Honey Pot 第一次站上美妆货架:先在 Ulta 官网上线 12 个单品,同年 12 月底进驻 68 家线下门店的健康专区。一个在食品杂货渠道卖了十年的私处护理品牌,第一次被摆到美妆区卖。而这时候,距离私募基金给它开出 3.8 亿美元估值,已经过去八个月。
真正值得拆解的不是收购案,而是品牌的发展历程。女性护理赛道里,DTC 品牌的标准打法是先在线上收获种子用户,再花几年时间求零售商给一个货架位。The Honey Pot 反着来:展会上一个周末卖掉 600 瓶,接着进全食超市,进 Target,进沃尔玛,货架总数铺到约 33,000 个。会员体系和内容反倒排在后面,而这两样大多数 DTC 品牌开张第一天就在做。
WHO:The Honey Pot 卖给谁,为什么一瓶私处洗液能卖到 10.99 美元
买它的不是高端美妆那群人。她们逛的是日用品区,一次花的钱很少超过 11 美元,买的是私处洗液、护垫、卫生巾,不是精华。
品牌自己的说法是「made by humans with vaginas, for humans with vaginas」(有阴道的人做给有阴道的人用)。这句话故意说得宽,把那些从不认为自己在买美妆的人也圈了进来。
两个数字能说明它的位置:按 Nielsen 的统计,截至 2023 年 12 月 30 日的过去 52 周里,The Honey Pot 已经是美国女性护理品类的第五大品牌,排名不含零售商自有品牌。但同一时间,买过它的美国家庭只有约 4.5%,这是 Numerator 的口径。
第五名配上 4.5% 的渗透率,看着矛盾,其实正是这个品类本来的样子。几乎每个家庭都要买这类东西,绝大部分销量被价格和铺货能力更强的大品牌拿走了。排到第五,等于在一笔总额极大、顾客几乎不用动脑的开销里,抢下一块看得见的份额。反过来看,还有几千万美国家庭压根没买过它,这正是买方最想听的增长故事。
它要打动的那个人,从来不觉得逛这个品类是件愉快的事。品牌给到的版本不那么像药房里的产品,更像她自己逛街挑回来的东西。同样靠这类洞察做成 9,500 万美元生意的 Cakes Body,盯上的是行业内的同一道缝隙:女性穿搭里最不性感的那个环节,需求摆在那儿,却没人认真做。
WHAT:它卖的是什么,真正在主张什么
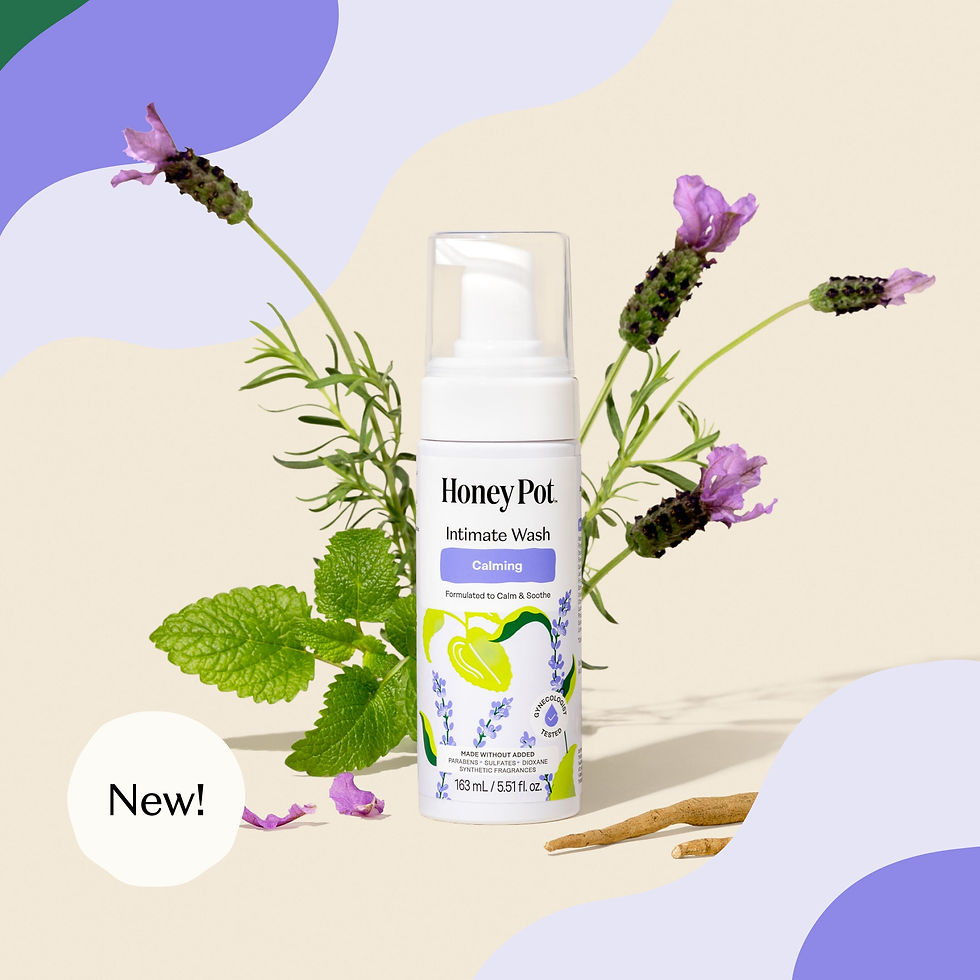
它的产品线铺了四块:私处清洁(洗液、湿巾)、经期护理(卫生巾、护垫、棉条)、健康补充剂、性健康,加起来 60 多个单品。
价格集中在 7.99 到 22.98 美元:敏感肌私处洗液 10.99 美元,有机棉卫生巾 9.99 美元,草本栓剂 19.99 美元,组合装最高约 36 美元。四块业务落在同一条价格带上,顾客不用重新算自己买得起什么。
成分这套说法全线一致:植物来源的乳酸、苹果醋、芦荟;不添加对羟基苯甲酸酯(一类防腐剂)、硫酸盐(常见的起泡剂)、二噁烷(生产过程中可能残留的杂质);卫生巾用通过 OCS 认证的有机棉(OCS 是一套有机成分含量认证);棉条导管不含双酚 A;酸碱度贴合私处环境。产品上还挂着妇科医生和皮肤科医生的认可。在一个顾客没法自己判断成分好坏的品类里,这个认可本身就是购买理由。
但它真正在卖的不是更好的药,是「用这个不用觉得丢人」。多数妇科医生会说,私处洗液对普通人并非医学必需,这也是这个品类几十年卡在两头的原因:一头是听起来像药的药房瓶子,另一头是整个货架绕不开的尴尬。The Honey Pot 的说法是,这类东西可以好用,可以像一件愿意摆在台面上的日用品,也可以不带羞耻。这是情绪上的主张,不是配方上的主张,也是它能卖 10.99 美元、旁边那瓶只卖 4 美元的原因。祛痘品类里的 Starface 做的是同一笔买卖:虽然看起来产品有点同质化,但品牌把原本需要遮住的痘痘大方展示了出来。
品牌的功效宣称让他们上了两次法庭,但两次都没输。2023 年,纽约一起集体诉讼(多名消费者一起起诉)针对四款私处洗液的「妇科医生认可」和可日常使用的说法,法院 2024 年 3 月 驳回起诉,理由是原告没能证明这些说法会误导一个理性消费者。另一起 2024 年加州案件主张「植物来源」的说法误导消费者,理由是部分成分其实经过化学加工,原告 2025 年 3 月撤回了起诉。两起案子都没认定产品到底安不安全,也都不是以和解收场。

WHY:先上货架、后做社群,为什么反而更快
2017 年 The Honey Pot 进驻 Target 约 1,200 家门店,2019 年约 5,500 家,2020 年约 9,000 家;2019 年一次性铺进近 1,930 家沃尔玛。到 2023 年已入驻约 33,000 家线下门店。Ulta 补上的是美妆渠道,在食品杂货、药妆、大众渠道之外,又多了一个入口。
零售给它三样投广告换不来的东西:没听说过它的人也愿意相信它;不用买流量就有销量;还有紧挨着品类头部品牌的那个货架位。
渠道很难打造品牌忠诚度,这另一半的活儿得自己干。会员体系叫 The Hive,线上每消费 1 美元积 2 分,线下提交小票每 1 美元积 1 分,100 分抵 10 美元。小票这条规则很重要:做批发生意本来不知道顾客是谁,靠小票才能真正拿到用户。
社媒上它也没砸钱。2021 年推出的动画角色 Miss Pussy P,用大白话讲妇科检查、月经量大、酵母菌感染这些事,这套内容拿下 第 15 届 Shorty Awards 的「Instagram Presence」金奖。
2022 年,它在 Instagram 上有约 413,000 名粉丝,TikTok 上约 46,700 名。首席营销官 对 Digiday 说,付费社媒效率太低,不值得当主投;当年能测到的投放约 33.4 万美元,放在美妆行业里只是个零头。
2020 年 2 月 4 日,Target 的 Founders We Believe In 创始人系列播出了它的品牌广告,Dixon 在片子里说,品牌做成意味着下一个有好想法的黑人女孩能有更好的机会。随后匿名账号开始打一星,量级大到 Trustpilot 直接下架了品牌页面,还启动了对评分真实性的调查。据 Teen Vogue 的报道,灌一星的多数理由是「品牌排斥他人」。支持者把评分推了回去,Dixon 对 CNN 说,一天之内从 2 星回到 4.9 星。
广告本身已经带来 20% 到 30% 的销售增长;舆论最猛那天,Dixon 说涨到了 40% 到 50%。数字不是重点,重点在于,没有社群的品牌,只能自己空喊口号;花了四年把社群建起来的品牌,可以让顾客替它回话。
HERSTORY:创始人创立了什么,代价是什么
品牌的起点不是市场空白,是创始人自己的身体。七八个月的细菌性阴道炎,加上反复发作的酵母菌感染,一疗程接一疗程的抗生素都没治好。
那时她在全食超市的 Whole Body 部门(店里卖健康个护品的区域)上班,此前做了约 8 年药房技术员,就是在药房里配药、发药的岗位。原料她拿得到,货架长什么样她也清楚。
配方来自一个梦,这是她反复讲的版本:去世的祖母带着一份原料清单出现,椰子油、苹果醋、玫瑰水、薰衣草、水、大蒜。第二天早上她就跑去全食买齐了。
2012 年,她在公寓厨房里开始调配;2014 年在亚特兰大注册公司。Bronner Bros 美妆展会上,她一个周末卖掉 600 瓶,这才确信这是一门生意。
首批货基本是自掏腰包。后来她向弟弟 Simon Gray 借了 21,000 美元,弟弟也带来了大部分早期投资人。进 Target 之前总投入约 70 万美元,她一直没辞掉全职工作,直到 Target 点头那天。
全食是第一个上架它的零售商,也是全食的买手把她介绍给了 Target。2018 年,Richelieu Dennis 创立的 1 亿美元基金 New Voices Fund 投了进来。2019 年收入增长约 382%,做到公司当时愿意披露的约 2,000 万美元。
2020 到 2023 年,零售口径销售额(未扣除退货和促销折让)年均复合增长 54%,2023 年约 1.21 亿美元;管理层在交易前预估,调整后 EBITDA(扣除利息、税项、折旧摊销等特殊项目后的经营利润)约 2,900 万美元。
2024 年 1 月 31 日,据 Compass Diversified 向 SEC 提交的备案,这笔交易买下 The Honey Pot 约 85% 股权,企业估值 3.8 亿美元。交易完成后,联合创始人和管理团队跟投,保留了相当比例的少数股权,Dixon 继续担任 CEO 兼首席创新官。
它现在要看的问题有两个。一个是增长空间:已经排到品类前五,家庭渗透率却只有 4.5%,而 Compass Diversified 预估这个市场每年在 170 亿美元以上。另一个是竞争:在同一个货架去跟 4 美元的竞品抢顾客,越来越躲不开这个品类几十年没答好的问题:这东西到底是不是必需的。Dixon 在卖掉公司之前的十二年,回答的是另一个问题:这类产品应该让人感觉怎样。接下来要检验的是,这个答案摆到别人的资产负债表上,还能撑多久。
双盈是一家面向新兴消费品牌的跨境运营合伙人与智囊团,总部位于香港与深圳。我们通过三条业务线帮品牌连接中国与世界:品牌代运营(为品牌执行跨境营销与渠道)、品牌孵化(姊妹公司 Glam Infinite 星曜堂与我们自建的品牌组合)、行业洞察(跨境深度研究与报告)。与我们的团队对话。


留言