
丝芙兰中国:合资散伙、26 个国货进店,当抖音替它选品,320 家门店还剩什么用
核心要点
2026 年 8 月,上海家化把丝芙兰上海、北京各 19% 股权以 7000 万欧元卖给 Sephora Asia,2004 年起的合资结束,LVMH 成为唯一股东。
公开数字只覆盖那两家合资公司:营收从 2021 年 108.76 亿元人民币掉到 2024 年 71.4 亿元人民币、净亏 6.46 亿元人民币;2026 年上半年丝芙兰上海净利 28 万元人民币,多年来第一次转正。
它在海外靠「发现小众品牌、给它首发」立身,这套在中国没有位置:2021 年前那些品牌进不了线下,等能进了,消费者早已从跨境渠道买到,发现新品也已搬到小红书和抖音。
它自己选品也失败过:2022 年启动的孵化计划前后纳入 11 个高端国货,多数后来撤柜。现在有效的是上架「流量品牌」,国货头部加抖音跑出来的新品牌。
这看起来像调色师、WOW COLOUR 做过的事,机制却不同:26 个名额而非几百个、隔壁仍是国际高端、3000 名顾问撑着 500 万人的私域。
28 万元人民币的净利润,放在半年近 30 亿元人民币的营收上,几乎等于零。但这是多年来第一次,丝芙兰中国背后的上海主体把半年做到了盈亏线上方,而同一个夏天,合作 22 年的中国股东决定退出。止住血的不是哪个新奢侈品牌,是 26 个已经在别处火过一轮的国货。
上海家化卖掉的到底是什么,那组数字又覆盖了谁?
2026 年 8 月,上海家化公告,将所持丝芙兰上海、丝芙兰北京各 19% 股权以 7000 万欧元转让给 Sephora Asia,22 年的合作就此终止。LVMH 从此全资持有中国业务。口径要先说清:这只是丝芙兰上海、北京这两家公司的审计数据,不是「丝芙兰中国」财报。
以此看,两家公司合计 2021 年营收 108.76 亿元人民币、净利 4.31 亿元人民币,到 2024 年营收 71.4 亿元人民币、净亏 6.46 亿元人民币,仅这一年营收就掉了 18.49%。半年报是转向处:丝芙兰上海净利 28 万元人民币,上年同期亏 4213 万元人民币;丝芙兰北京亏损从 7809 万元人民币收窄到 5281 万元人民币。中方股东那笔投资早已减记到零,在回暖的时点卖出是了结损失,不是对未来下判断。

丝芙兰中国为什么开始批量上架自己十年没碰的国货?
要看懂这个转身,先看丝芙兰在海外做什么生意。在欧美,它是一家发掘新兴美妆品牌的零售商,手里攥着一串「只在我这儿首发」的合约:2017 年 Fenty Beauty 上市,一天之内铺进 17 个国家的 1600 家丝芙兰门店;一直拒绝进渠道的 Glossier,2022 年把丝芙兰选成第一个零售伙伴;2018 年 6 月上线的 Clean at Sephora 标识把一种成分主张变成能走过去看的一排货架。它不是分发需求,是制造需求。
丝芙兰带进中国的就是这套打法。但有三件事让它在中国的头十年跑不动。
第一是监管。2021 年 5 月 1 日前,进口普通化妆品要先过动物实验才能进内地线下,当天生效的豁免政策仍要求厂方拿到所在国主管部门的生产质量管理证明并完成安全评估,儿童用品、防晒、美白等也不在豁免范围。独立品牌和众多纯净美妆品牌,恰恰最负担不起这笔成本。丝芙兰在中国的大部分年头里,最能撑起它在欧美定位的那批货,在法律上根本不能卖。
第二是等门开了,消费者早就不靠它。跨境电商、代购和离岛免税已经把「进口」这件事做完了,光海南 2024 年离岛免税购物金额就有 309.4 亿元人民币。靠「我先有」立身的零售商,在顾客已经从别处买到同一件东西的市场里,没有先手。
第三是新品的发掘换了地方。种草既然已经发生在小红书笔记或抖音视频里,一排用来做种草的货架就没有活干。这正是我们在《为什么美妆集合店在西方成立,在中国很难》里讲过的结构性问题。
丝芙兰的第一反应是角色不变,只把货换掉:发现不了海外小众品牌,就去发现高端国货。2022 年的孵化计划圈定五个高端国货,包括 LVMH 自家的茶灵,目标三年一亿元人民币销售;该项目前后纳入 11 个品牌,其中大多数后来撤出了丝芙兰。更早一版是 2020 年的毛戈平·光韵,丝芙兰专供、定价 180 元到 420 元人民币,这个品牌是丝芙兰和毛戈平共创的。此后毛戈平在香港上市,不再需要零售商来发资质证明了。
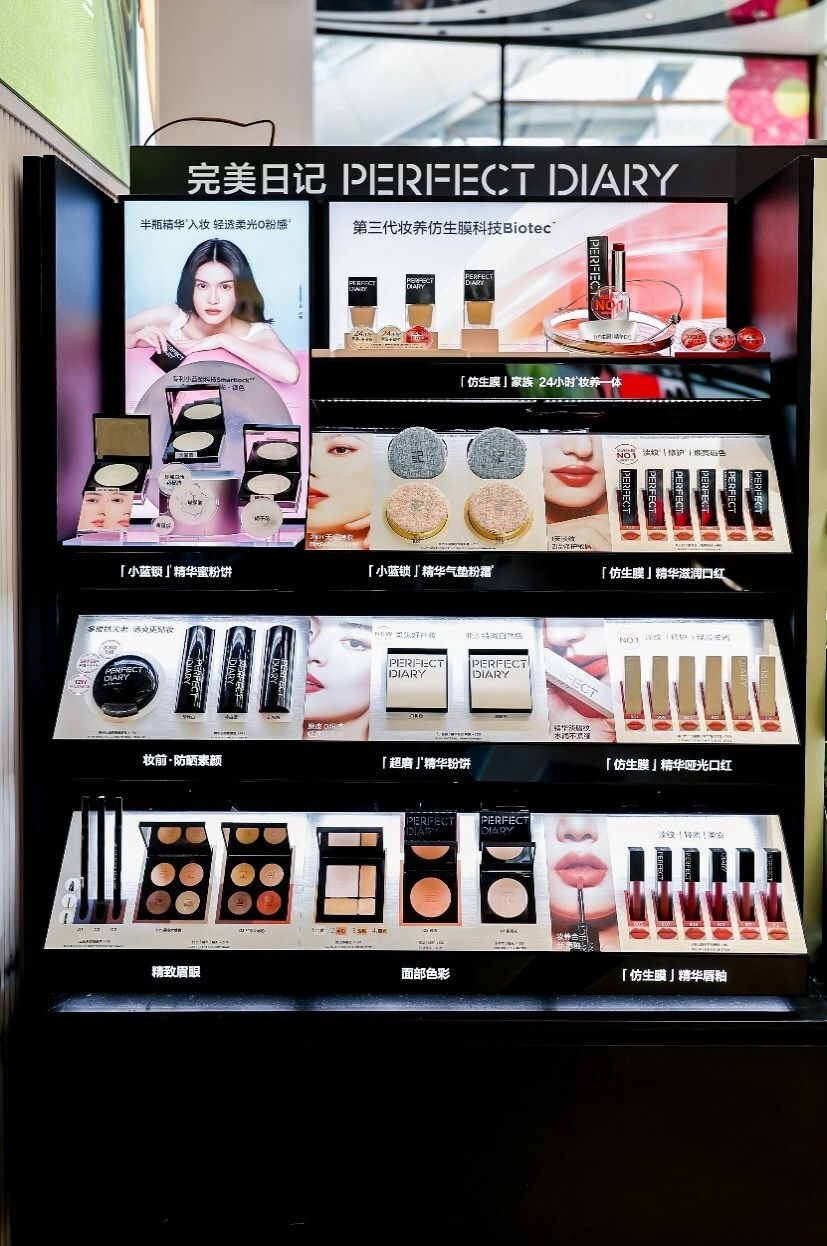
剩下的就是我们说的流量品牌:国货头部,加上在抖音跑出来、自带人群的新品牌。2025 年先进 6 个,2026 年 4 月一次性又加了 11 个,包括花西子、完美日记、玛丽黛佳、橘朵、方里、INTO YOU,到 7 月已经是 26 个国货品牌,覆盖 104 个城市的 320 多家门店。
三资堂是标准样本:母公司 2023 年 4 月才成立,2024 年抖音卖了约 8.4 亿元人民币,是同期天猫的 7.5 倍,2025 年主流电商 GMV 破 15 亿元人民币,同年 11 月进入丝芙兰。需求是短视频先做出来的,之后才入驻零售。完美日记同理,母公司逸仙电商在 2026 年 7 月宣布该品牌进入约 300 家丝芙兰中国门店,距它线上成名已六年。
买手这份工作因此变了性质:不再拿信誉赌没人听过的牌子,而是读公开成绩单,决定哪些赢家值得一节柜台。这更接近验证者,不是发现者,代价是交出了「我先看中你」的议价能力。
如果「发现品牌」这件事抖音已经做完,320 家门店还有什么用?
第一是信任。靠短视频跑出来的国货带着特定的负担:消费者怀疑价格、配方和评价都被做过手脚。而线下高端连锁柜台正好回应了这些质疑。
第二是把人接进私域。它在中国有 3000 多名美妆顾问,通过企业微信连接着 500 万活跃会员,与前面提到的 320 家门店来自同一组官方口径。门店把顾客变成可以直接触达的联系人,复购是抖音直播很难做到的部分。它还称线下客流已连续 21 个月双位数增长,上海向阳旗舰店 5 月焕新后接待了近 1 万名顾客。

LVMH 在亚洲的这一轮资产调整说明了什么?
丝芙兰在全球的发展不是问题:集团 2026 年上半年精品零售收入 84.06 亿欧元、增长 5%,同时确认 DFS 已把大中华区业务出售给中国中免。取舍很清楚:在大中华区退出旅游零售,全资留下美妆专业零售。另一种结局亚洲也曾上演过:丝芙兰在 2024 年 5 月退出韩国,进入不到五年就败给了市场份额接近九成的 CJ Olive Young。本土专业零售商同时握住发现和分销时,进口高端业态就没有位置。
中国一度接近这个结果。2024 年是最低点,当时它在中国内地及港澳约 4000 名员工中裁掉约 3%,约 120 人。全球 CEO Guillaume Motte 从 2025 年起亲自管中国,被问到下一个增长引擎在哪,回答是「下一个中国还是中国」。这更像一笔成本账:握着 320 个租约和 500 万会员、生意正在好转,全资拿下比几年后重来要便宜。
国际品牌能从丝芙兰中国这次重置里拿走什么?
有人会问:上架一墙国货,不就是调色师、WOW COLOUR、话梅做过的事吗?而这些竞争对手大多已经不存在了。调色师从 2019 年的 7 家开到 2020 年的 229 家、2021 年年中的 240 家,到 2022 年年中北京已无一家正常营业门店,母公司 KK 集团三年半累计亏损超过 70 亿元人民币。其余同行也是同一条路:莎莎 2025 年 6 月关掉全部内地门店,话梅 2026 年 6 月关掉开了七年的三里屯旗舰店,HAYDON 从 19 家缩到 2 家左右,WOW COLOUR 从高峰的 300 家缩水过半。如果答案就是一墙国货,赢的该是它们。差别在哪?
差别有三处:第一处是背书。26 个是故意做小的数字:其他集合店拼宽度,几百个牌子上架快下架也快,进店说明不了任何事;进丝芙兰就像是一次评级。这在中国零售里很少见:货架本身就是背书。
第二处是看隔壁货架上是谁。国货在丝芙兰和迪奥、兰蔻摆在同一个空间,能借到一点隔壁的光,这个品牌组合其他集合店没有也买不来。
第三处是看成交之后:普通美妆集合店自助试色、毛利薄、吃商场租金,顾客走出门店,联系就断了;丝芙兰的 3000 名顾问和 500 万人私域押注的是相反的东西,也是倒下的那批连锁店最缺乏的资产。
三处差别之外,还有一种说法常被拿来当卖点:进了丝芙兰中国,等于在为丝芙兰东南亚、欧洲、中东试镜,背后是同一套采买体系。就目前而言,这仍停留在口头承诺:这一轮被明确描述为只在中国落地,这些品牌尚未出现在丝芙兰的海外货架上。
对国际品牌,可操作的读法有三条。带成绩去,别带方案:先在抖音和小红书做出可核查的需求,买手现在读数据,不赌直觉。做好和国货摆在一起、其中一些卖得比你好的准备,要比的是品类专长,不是「我是外资」。把顾问和私域当成真正买到的东西:进店买到可信度和一条进会员数据的通道,买不到需求。近两年在华跑得最好的外资反而是小众品牌,Le Labo 在中国的表现就是例子。
接下来一年值得关注丝芙兰的两件事:盈利能否从一个半年到完整年度;国货品牌数会继续往上走,还是就此打住。继续走,它就完成了从高端守门人到国货美妆精选部门的转身,而准入一旦放松,「货架即背书」也会变弱。
双盈是一家面向新兴消费品牌的跨境运营合伙人与智囊团,总部位于香港与深圳。我们通过三条业务线帮品牌连接中国与世界:品牌代运营(为品牌执行跨境营销与渠道)、品牌孵化(姊妹公司 Glam Infinite 星曜堂与我们自建的品牌组合)、行业洞察(跨境深度研究与报告)。与我们的团队对话。


留言